


3万亿。这三个字近来在财经博主的选题清单里反复出现,配图往往是电线杆、变电站和一张写着"人均欠债两千多元"的对比表。
爆点很足:把几大电网央企的年报翻到负债那一栏加总起来,得出的数字确实迈过了三万亿元门槛,再除以14亿这个分母,情绪化的标题立刻就有了。
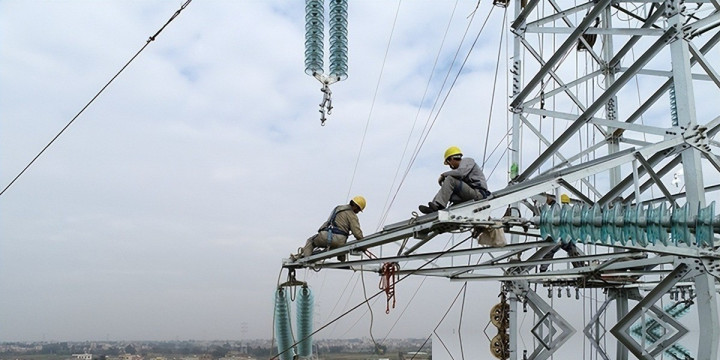
有博主借着这个话头进一步发挥,把矛头对准坐在铁塔上打螺栓的电工、坐在调度屏前值班的女生,仿佛这批人挣着"高薪",掏空了整个电网。这套叙事戳得住流量,戳不住逻辑。
三万亿这个数看着骇人,可它是负债总额,不是亏损总额,跟"14亿人养不起"根本不是一码事。做企业的人都懂,一家资产规模七八万亿、年营收近四万亿元的央企集团,账上背几万亿有息或无息负债,本来就是重资产行业的常态。
真正值得聊的问题不是"负债多不多",而是"这些债借来干了什么、能不能还得上、报表另一边的资产扛不扛得住"。把矛头甩给电力职工的工资单,属于把一道电网商业模式的应用题,硬生生做成了一道情绪题。
回过头看,"电网员工挣得肥"这个刻板印象,是怎么在网上生根的?
大约在2021年前后,各种冠以"内部人自曝工资"标题的短文开始在朋友圈流窜,配图多半是打了马赛克的工资条截图,动辄"抄表工月入过万、逢节发油发米",把电力系统渲染成了个个坐地收租的模样。
到了后来,每逢电网公布投资数据或者季度报表,评论区的第一梯队永远是"钱都被员工分了"这一类论断,久而久之形成了闭环叙事。坐下来把账翻一翻,这套论断禁不起细算。
国家电网2024年的营业收入摸到3.5万亿元关口,公司口径下的员工人数不到一百六十万人,把工资、社保、津贴、公积金一股脑加总,占总成本的比例只是个位数百分点。就算把这条口子彻底一刀切下去,抠出的钱也补不上万亿级负债的一个零头。
想靠砍工资来解决电网的资金缺口,好比拿汤匙去舀东海——方向错了,工具再多也白搭。再说,电网系统里坐办公室吹空调的和常年跑野外的是两种活法。
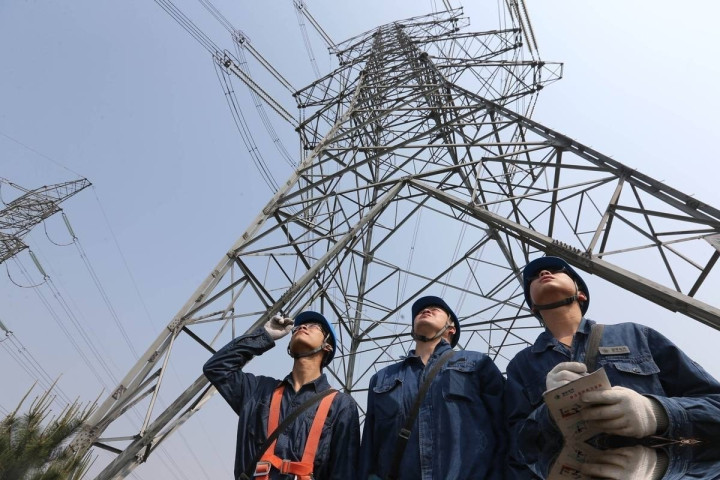
2026年入夏后,华北和西北多地经历了高温和局部强降雨的双重考验,8月中旬内蒙古赤峰山区一场暴雨冲塌了几条10千伏线路,抢修队员在齐腰深的泥水里立杆架线;差不多同一时间,四川川西高原的电网巡检工还在给覆冰试验站换传感器。
这类岗位放到任何劳动力市场上,报酬都不会低。把这些一线兄弟的加班费拿出来当"负债元凶"数落,属于典型的隔岸观火。
想搞清楚三万亿是怎么攒出来的,得看电网这门生意的底层商业模式。它天生就是个"先掏钱、后收钱"的重资产生意——铁塔要一根一根立,变电站要一座一座建,输电导线要一公里一公里架,钱花在前,回报拖在后。
这不是互联网公司那种烧代码就能变现的路子,而是要用真金白银换几十年的稳态运营。企业把未来几十年的现金流折进当下的资产负债表,负债数字自然要鼓一段时间。
规模到底有多大?根据"十五五"电力规划的公开口径,国家电网未来五年的固定资产投资盘子锁定在4万亿元上下,比"十四五"整整多了约四成。
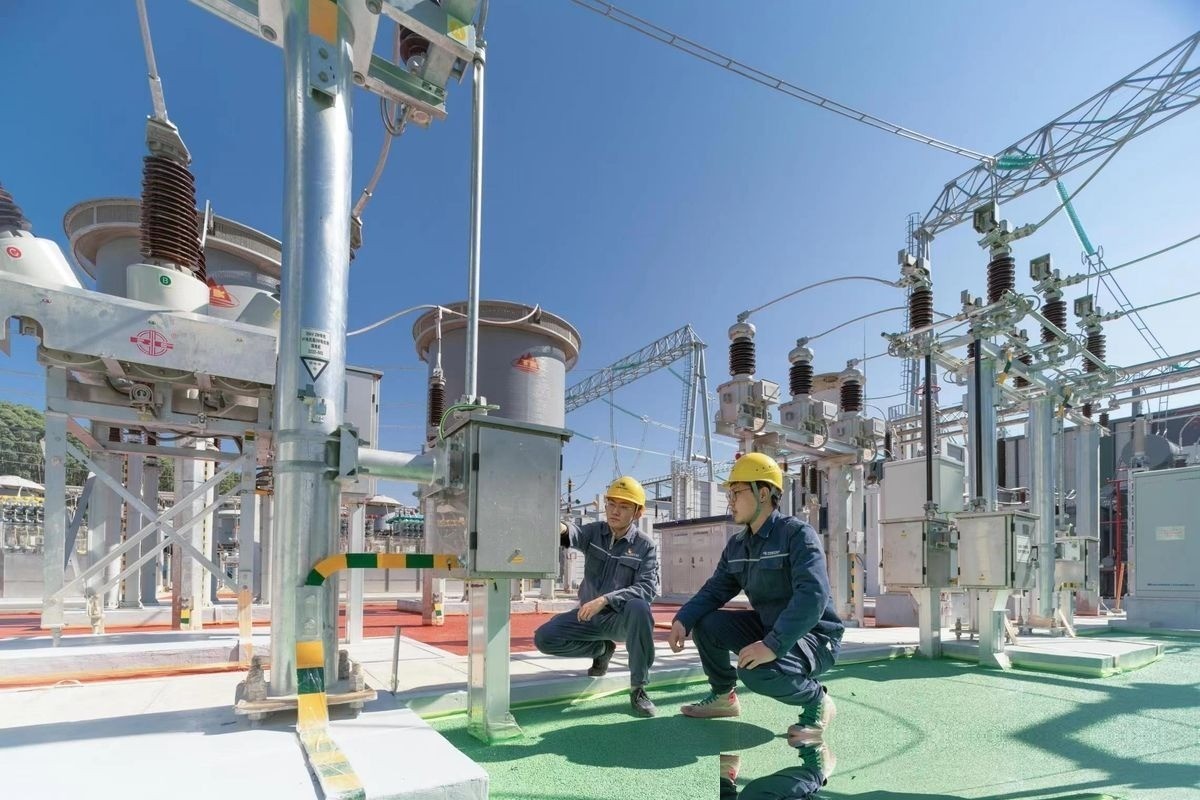
以2026年这一年为例,光是甘肃这一个省的电网投资计划就锁定在104.65亿元,重点铺在配电网智能化和新能源并网配套上;放到全国口径,2025年电网工程投资额已经突破5500亿元,2026年这条曲线还在继续往右上走。这些钱哪里来?
发债、贷款、内部现金流一起上。工程实例摆在眼前。
"陇电入浙"这条从甘肃陇东延伸到浙江绍兴的±800千伏特高压直流线路,2026年正处在系统调试的关键阶段;紧随其后开工的"陇电入川"总投资体量数百亿元,同期还有"藏电外送"通道在做前期。
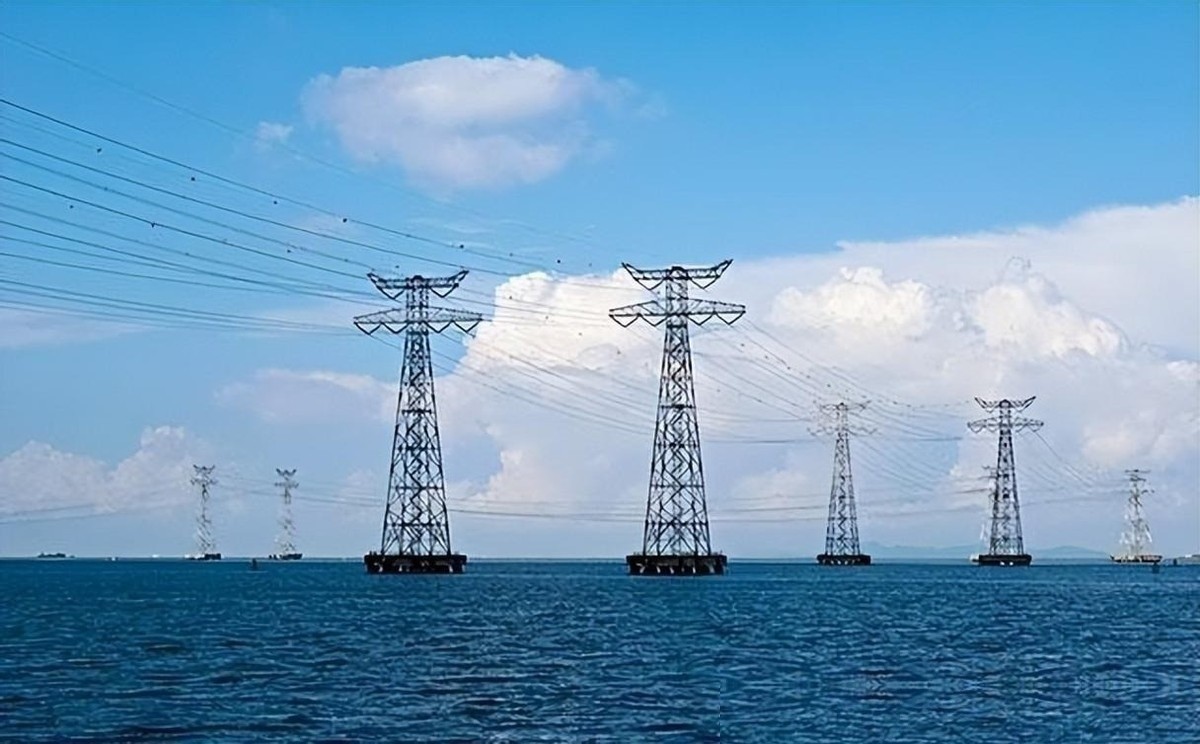
任何一条这样的走廊,从可研立项到全线投运至少要五到八年,投资的完整回本周期动辄拉到二十年上下。前几年账面看到的是持续增长的负债,后面几十年才能等到源源不断的电费流回来。
再看收入侧,压力同样不小。电作为民生基础品,居民电价长期由发改部门严格管控。
2019年全国居民生活用电均价约每千瓦时0.6元,不但比美日德便宜一大截,甚至比不少东南亚国家还要低。这套定价逻辑的好处是老百姓每月电费单不烫手,代价是电网卖电这门生意的利润天花板被人为压得很低。
上游成本一有风吹草动,中间夹着的电网企业只能自己咽下去。上游那头,煤炭价格这几年演的是过山车。
2021年秦皇岛港5500大卡动力煤一度从每吨800元蹿到2200元以上,居民电价却纹丝不动,中间损失只能靠电网和发电两头分摊。当年电网单方向发电侧的让利规模就有近880亿元的公开测算,这笔钱最后大多沉淀成应付账款和短期借款躺在报表里。
2024年到2025年煤电容量电价机制在全国铺开,把发电侧一部分固定成本单独列出来给予补偿,多少给上下游都腾出了喘息空间,可改革红利要传导到电网的报表还需要一段时滞。
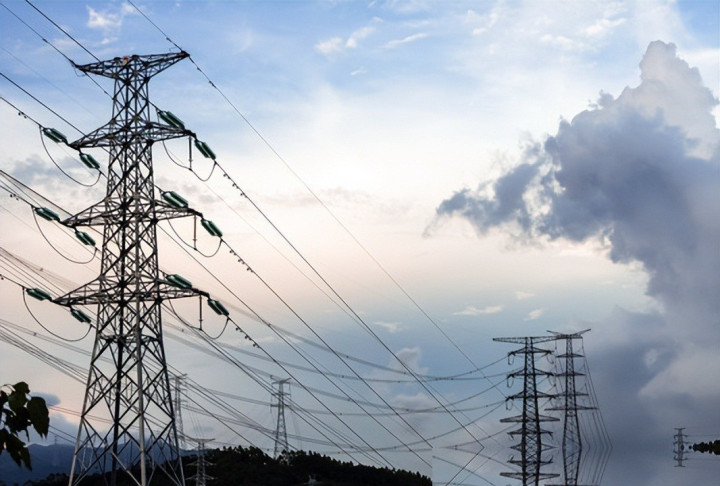
再往深处看,双碳目标催生的电力系统结构性重塑,是把负债数字继续推高的第三只手。国家能源局2026年上半年披露的数据显示,全国累计新型储能装机在2025年底已经站上144.7吉瓦这个台阶,全球占比首次突破一半。
储能崛起的背后,是电力系统正在为高比例风光并网而重新配骨架——原来只需要"发—输—配—用"四段的电网,如今要嵌进储能、需求侧响应、虚拟电厂等一整套新装置,每一处升级都得电网企业先掏钱铺路。一个更新的变量最近才浮出水面。
2026年8月5日,国家能源局联合工信部发布《数据中心与新能源基地协同规划建设导则(2026年版)》,首次以部门规章的形式对大型智算中心提出硬约束——新建万卡级以上智算中心必须配套不低于30%的本地绿电直供,PUE不得高于1.18。
几乎同一周,国家电网主导编制的《柔性直流输电系统技术规范》GB/T 44782—2026正式发布,2027年3月起实施。AI基建对电力系统的胃口越来越大,电网这边不加码投资根本接不住这波新负荷。
这些新变量堆在一起,就有了地理和经济双重错位的老问题——风光资源大头在西北,用电大户挤在长三角、珠三角,中间横着数千公里的输电走廊要电网自己掏钱去建。柔性直流、特高压交流、构网型储能、智能调度系统,每一项都是数以百亿元计的投入。
国家电网2024年社会责任报告里,公司资产负债率稳定在57%左右,AAA信用评级维持不变,融资渠道畅通——这些数据说的正是三万亿负债背后的资产质量并没有出问题。对照着看会更清楚。
台湾地区的台电这两年因为核电停摆、绿电供给跟不上、燃料成本剧烈波动,累计亏损已经堆到新台币四千多亿元规模,岛内电价能不能涨天天上热搜,供电稳定性也起了警报;相比之下,大陆电网虽然负债三万亿元,主营业务依旧盈利,供电可靠率排在全球第一梯队,居民电价常年低于绝大多数发达经济体。
同样是"高数字",一个是资产扩张伴随的规模化负债,一个是持续经营亏损堆出的窟窿,成色差距一眼可见。把话说回来,"总负债超3万亿,14亿人养不起中国电力?
真赖员工福利太高?"这道标题里的三个问号,其实一个也立不住。
三万亿元的另一头,对应的是覆盖14亿人口的世界最大电网、连通东西南北的能源大动脉、支撑起数字经济和先进制造业的电力底座;而所谓"员工福利拖垮企业"的段子,是把重资产投入、电价管制、能源转型这三座真正的大山绕开之后,找出的一个软柿子。
中国人不是养不起自己的电网,恰恰是这套负债运转的电力体系,让14亿人用上了全球最便宜、最稳定的电。
财盛证券提示:文章来自网络,不代表本站观点。


